
為加速碳定價機制實行,台灣環境部於4月29日公布碳費3項子法的草案,包含《碳費收費辦法》、《自主減量計畫管理辦法》、《碳費徵收對象溫室氣體減量指定目標》,期盼推進碳費費率制定程序。
點此目錄,即可快速跳至指定段落閱讀:
碳費收費對象
碳費計算方式
碳費優惠費率如何申請
碳權如何抵減碳費
環團對碳費有意見
碳費收費對象
- 年碳排放量達2.5萬公噸以上的電力業、製造業。
- 不屬於「高碳洩漏風險」的產業,可以扣除2.5萬公噸的起徵門檻。高碳洩漏風險產業如鋼鐵、水泥等。
- 如鋼鐵、水泥等業者,要被認定為「高碳洩漏風險」,須提出自主減量計畫,經中央主管機關核准後才能確認。
碳費計算方式
- 碳費=收費排放量X費率
- 收費排放量=(總碳排放量-K值)X 碳洩漏風險係數值
- K值:高碳洩漏風險廠商為0、非高碳洩漏風險廠商則為2.5萬(等於可抵減2.5萬公噸)。
- 高碳洩漏風險產業,可依碳洩漏風險係數調整需收費的碳排放總額。
- 碳費收費年度分三期,調整碳洩漏風險系數值:第一期0.2、第二期0.4、第三期0.6;等於第一期打2折、第二期打4折……,依此類推。
碳費優惠費率如何申請
需繳碳費的企業,可依指定目標計算方式,定出2030年之指定減量目標,並提出自主減量計畫申請核定優惠費率。
依據行業不同,環境部規定不同的「年削減率」,也就是碳排放經處理設備後的減少程度。
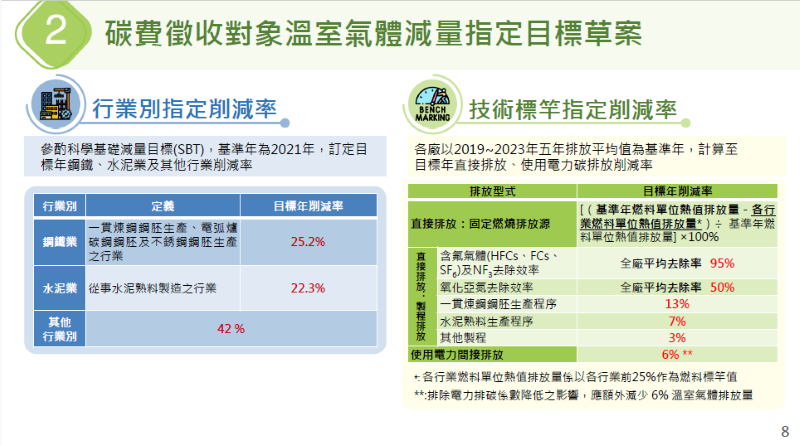
依SBT標準,根據不同行業別有分別的削減率目標:
- 鋼鐵業25.2%
- 水泥業22.3%
- 其他電子、製造業者為42%
而依照「技術標竿」及國家自定貢獻(NDC)標準,其減碳計劃之削減率應依照各氣體有所不同:
直接排放
- 含氟氣體全廠平均去除率95%,氧化亞氮全廠平均去除率50%
- 一貫煉鋼鋼胚生產13%
- 水泥熟料生產7%
- 其他製程3%。
間接排放(電力)
- 應排除電力排碳係數變化之影響後,額外減少6%削減率。
企業要在每年4月底繳交前一年的執行進度,5月31日前繳納前一年碳費。年底前繳交前一年執行進度的「報告查核」;未完成查核將被追繳當年度碳費。
中央主管機關每年查核「自主減量計畫」的執行進度,符合要求的企業,當年即可使用優惠費率計算碳費。若經中央主管機關查核,企業未依內容執行,將依法廢止該計畫,並查繳「當年度一般費率」與「優惠費率」之差額。
碳權怎麼抵碳費
為鼓勵碳費收費對象(碳排大戶)將減碳資金留在國內,環境部表示,收費對象可在國內非徵收碳費的場域執行自願減量專案,即可取得國內減量額度(碳權),用來扣除收費排放量。
- 國內減量額度最高可換1.2倍碳權,最多折10%碳費。等於可用國內碳權折抵10%碳費。
- 使用國外碳權(減量額度),則最多可折抵5%碳費,但僅限非高碳洩漏風險廠商使用。事業取得國外碳權之認定,中央主管機關將另訂規定。
- 非高碳洩漏風險事業,於碳費開徵前兩年,可使用先期專案的減量額度扣除排放量,扣減比率0.3。
- 非高碳洩漏風險企業,可用國內外碳權折抵最高15%碳費。
- 高碳洩漏風險企業則最多可取得國內碳權折抵10%碳費。
環團對碳費有意見
草案一出,各環團質疑,環境部給予企業折扣花樣多元的碳費草案,會失去減碳初衷。
綠色和平:「環境部似乎更重視企業的財務負擔」
綠色和平氣候與能源專案主任徐祥誠表示,若提出自主減量計畫,其碳費就能享有2、4、6折的優惠,恐怕會讓減碳效果大打折扣;他認為比起實質減碳效果,環境部似乎更重視企業的財務負擔。
環境部則強調碳費機制以減量為出發點,而非增加財政收入,希望透過碳費徵收之經濟誘因機制加速產業減碳;促使高碳排大戶加快、加大減量腳步,進而促進低碳轉型。
這項草案預告期間為60日,環境部歡迎各界提供意見或修正建議,作為修法參考。
核稿編輯:管婺媛
